貨物退運進口全流程詳解 貨運代辦視角下的操作指南
在國際貿易中,貨物因質量不符、規格錯誤、清關受阻或合同糾紛等原因需要退運回國的情況屢見不鮮。退運進口不僅涉及海關、稅務、外匯等多重監管,還需要貨運代辦具備專業的協調能力。本文將從貨運代辦的角度,系統講解貨物退運進口的流程、注意事項及常見問題,幫助企業高效完成退運操作。
一、什么是貨物退運進口?
貨物退運進口,是指原出口貨物因故被境外買方退回,或者因其他原因需原狀復運進境的行為。根據海關規定,退運貨物通常要求“原狀退回”,即貨物的品名、規格、數量、新舊程度等需與出口時一致。退運進口可分為一般退運和直接退運兩種模式,前者適用于已辦理出口報關手續的貨物,后者多用于未辦結進口手續或海關放行前的貨物。
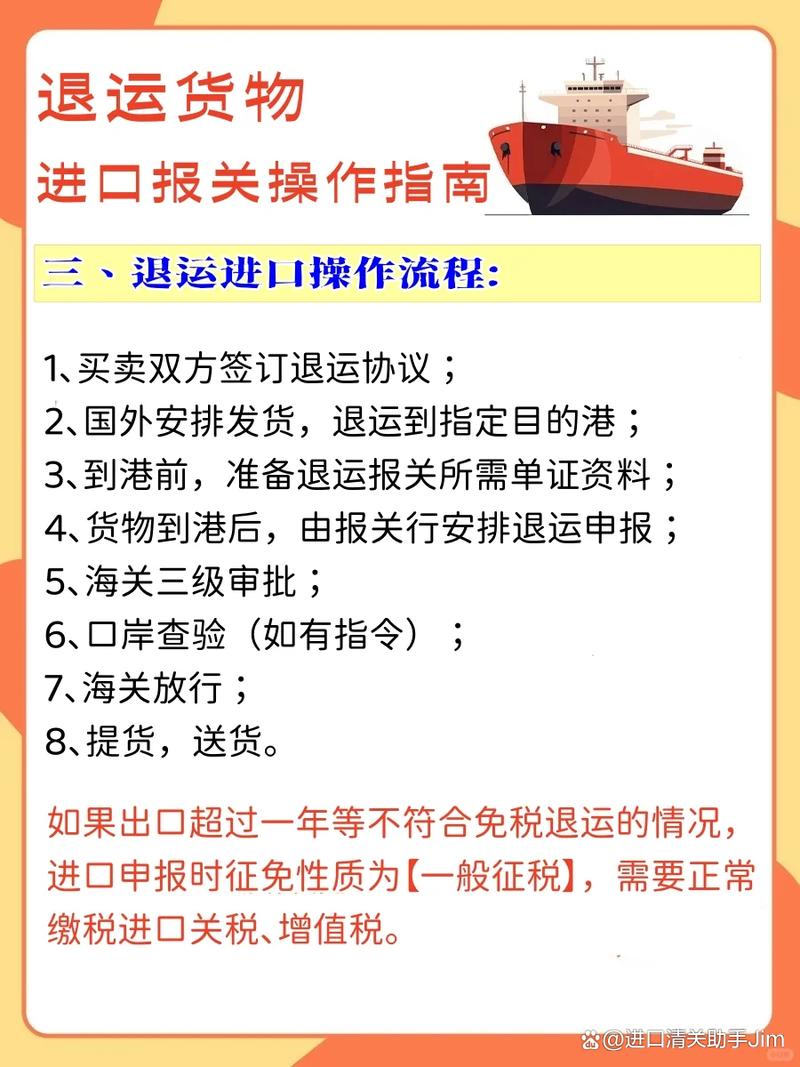
二、退運進口的核心流程(貨運代辦操作版)
1. 前期確認與資料準備
貨運代辦需首先與收發貨人確認退運原因、貨物狀態、原出口報關單號、退運協議等。關鍵資料包括:
- 原出口報關單(或復印件)
- 退運協議(雙方蓋章)
- 退運情況說明(說明退運原因)
- 發票、裝箱單、提運單
- 質量檢測報告(如因質量問題退運)
- 若涉及退稅,需提供主管稅務機關出具的《出口貨物退運已補稅(未退稅)證明》
2. 申報前準備
貨運代辦需審核單證一致性,特別注意品名、HS編碼、數量、金額是否與原出口一致。若貨物已使用或損壞,可能無法按“退運貨物”申報,需按一般貿易進口征稅。需確認退運貨物是否需要辦理檢疫、3C認證等監管證件。
3. 進境申報
向海關申報時,監管方式應選擇“退運貨物”(代碼4561)或“ direct退運”(代碼4500)。申報時需關聯原出口報關單,海關會審核退運原因是否合理、是否原狀退回。貨運代辦需協助客戶應對海關查驗,提供情況說明,必要時申請憑保放行。
4. 征稅與放行
- 免稅退運:若貨物出口后1年內原狀退運,且能提供原出口報關單和退運證明,通常可免征進口關稅和進口環節增值稅、消費稅。
- 征稅退運:超過1年或未提供證明,或貨物已使用,則按一般貿易征稅。
- 海關審核無誤后放行,貨運代辦安排提貨、運輸至指定倉庫。
5. 后續核銷與退稅處理
若原出口已退稅,企業需先補繳稅款并取得證明,否則無法免稅退運。貨運代辦需協助客戶與稅務機關溝通,完成退稅核銷。需關注外匯管理,退運涉及的外匯收支需按規定辦理。
三、退運進口的常見難點與應對
- 原出口報關單丟失:可向原申報地海關申請補發或查詢電子數據。
- 退運時間超期:超過1年征稅概率高,可嘗試以“修理物品”或“一般貿易”方式進口。
- 貨物狀態改變:若已拆解或使用,需如實申報,避免瞞報風險。
- 海關質疑退運真實性:需提供完整證據鏈,包括往來郵件、質檢報告、退運協議等。
- 直接退運的操作:適用于海關放行前退運,需向現場海關申請,批準后辦理退運手續。
四、貨運代辦的價值體現
專業貨運代辦在退運進口中可提供:
- 單證預審與合規指導,降低申報差錯率;
- 海關溝通與問題處理,加快通關速度;
- 稅務與外匯協調,避免后續風險;
- 物流方案優化,降低退運成本。
五、
貨物退運進口是一項政策性強、環節復雜的業務。企業應提前規劃,選擇經驗豐富的貨運代辦合作,確保退運流程合規、高效。若您有退運進口需求,建議盡早與專業貨運代辦溝通,制定最優方案,減少不必要的損失。
如若轉載,請注明出處:http://m.oil-ceo.cn/product/55.html
更新時間:2026-11-11 08:17:35